─ Próximos ─ Remates Toda la información de nuestros remates.
Fechas, resultados, estadísticas, remates en vivo y más.

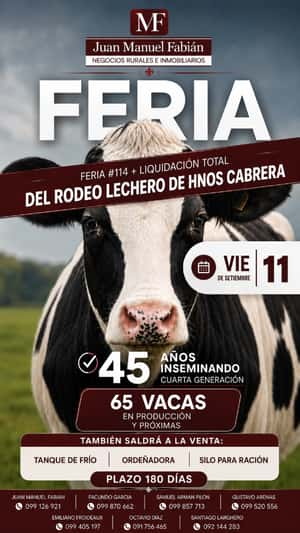
Feria #114 + Liquidación total

  • Fecha: 11 de Septiembre
  • Juan Manuel Fabián Negocios Rurales
  • Feria
  • Financiación Propia
  • 2026-09-03 08:57:22

11 de Septiembre

94 Remate por pantalla

  • Fecha: 16 de Septiembre
  • Juan Manuel Fabián negocios rurales
  • Pantalla
  • Contado
  • 2026-01-28 17:42:08

16 de Septiembre

95 Remate por pantalla

  • Fecha: 14 de Octubre
  • Juan Manuel Fabián negocios rurales
  • Pantalla
  • Contado
  • 2026-01-28 17:42:39

14 de Octubre

─ Quiénes somosSobre nosotros

En Juan Manuel Fabián Negocios Rurales trabajamos día a día acompañando a productores de Colonia, San José y toda la región, brindando soluciones comerciales confiables para la compra y venta de ganado. Combinamos el trato personalizado y el conocimiento del negocio ganadero con herramientas tecnológicas que permiten llegar a más compradores y vendedores, generando mejores oportunidades para nuestros clientes. A través de nuestra alianza con ClicRural ponemos a disposición una plataforma moderna que facilita el acceso a información, certificaciones, videos y remates por pantalla, aportando transparencia y alcance a cada negocio. Realizamos remates mensuales por pantalla y ferias presenciales en los tradicionales locales 114 y Panzardi, además de ofrecer una amplia gama de servicios vinculados a la comercialización ganadera y los negocios rurales.

Colonia · San José · Región Juan Manuel Fabián Negocios Rurales

─ Cerca del productor ─Nuestro equipo

Rematador
Juan Manuel Fabian

Juan Manuel Fabian 099126921 WhatsApp

Colaborador
Gustavo Arenas

Gustavo Arenas 099520556 WhatsApp

Colaborador
Facundo  García

Facundo García 099870662 WhatsApp

Samuel Arman  Pilon

Samuel Arman Pilon 099 857 713 WhatsApp

Emiliano Froidevaux

Emiliano Froidevaux 099405197 WhatsApp

Santiago Larghero

Santiago Larghero 092144283 WhatsApp

Octavio Diaz

Octavio Diaz 091756465 WhatsApp

Administración
Pamela de León

Pamela de León 098499542 WhatsApp

Administración
Daiana De León

Daiana De León 098821981 WhatsApp

Administración
Flavia Mainé

Flavia Mainé 099784813 WhatsApp

Veterinaria
Catalina Fabian

Catalina Fabian 091263870 WhatsApp

─ Qué hacemos ─Servicios Una gama completa de soluciones para la comercialización ganadera y los negocios rurales.
Escribinos por el servicio que necesites.

Administración y ventas de campos

Administración y ventas de campos

M. Fabián099 126 921 WhatsApp

Venta a frigorífico

Venta a frigorífico

M. Fabián099 126 921 WhatsApp

Ferias mensuales

Ferias mensuales

Local 114 · Gustavo Arenas099 870 662 WhatsApp

Local Panzardi · Facundo García099 520 556 WhatsApp

Remates por pantalla

Remates por pantalla Con certificación de Julio Fabián

M. Fabián099 126 921 WhatsApp

Negocios particulares

Negocios particulares

M. Fabián099 126 921 WhatsApp

Trazabilidad

Trazabilidad

Catalina Fabian091 263 870 WhatsApp

─ Noticias ─Últimas NoticiasMantengase actualizado - Toda la actualidad en el agro.

Mercado de haciendas firme pero con punto de inflexión por nueva posición de la industria para las próximas semanas

Mercado de haciendas firme pero con punto de inflexión por nueva posición de la industria para las próximas semanas El mercado de haciendas venía con una tónica muy buena en los últimos meses, pero algunas decisiones de la industria para las próximas semanas podrían poner un freno y generar un “mercado nominal” hasta que aparezca algo más de oferta.“Es una semana de inflexión, la industria cambió la posición y muchas plantas no van a estar operando en la segunda mitad del mes por lo que la faena de las próximas semanas puede caer drásticamente”, sostuvo Federico Jaso, director de Jaso y Jaso.Esta medida de la industria aprovecha algunas de las licencias anuales pero también sirve como fusible para no presionar el mercado. “Hay poca oferta de ganados prontos y bien terminados”, dijo Jaso, quien agregó que más allá de que los últimos dos meses tuvieron un mercado en suba, tampoco ve con malos ojos poner paños fríos, “es sano un mercado equilibrado, porque si bien el contexto internacional sigue pujante, con la dinámica que traíamos en otras oportunidades dio paso a medidas drásticas, que son precisamente las que no queremos repetir”, remarcó.Por estos motivos, no sería extraño pensar en un descenso en el valor del ganado en los próximos días o semanas, argumentado en las pocas plantas que estarán operando, con un mercado que podríamos catalogar como “nominal” y con ganados de corral o de convenios que abastezcan la necesidad de compra y faena de la industria.Al cierre, Jaso dijo que la expectativa y el desafío más importante está en ver lo que suceda en octubre, cuando las plantas estén operando en su capacidad nuevamente.En la salida del invierno, con más días de sol y oferta escasa de ganado, los productores ven con gran expectativa la primavera. Leer más

Se derrumban 90% las exportaciones de carne de Brasil a China

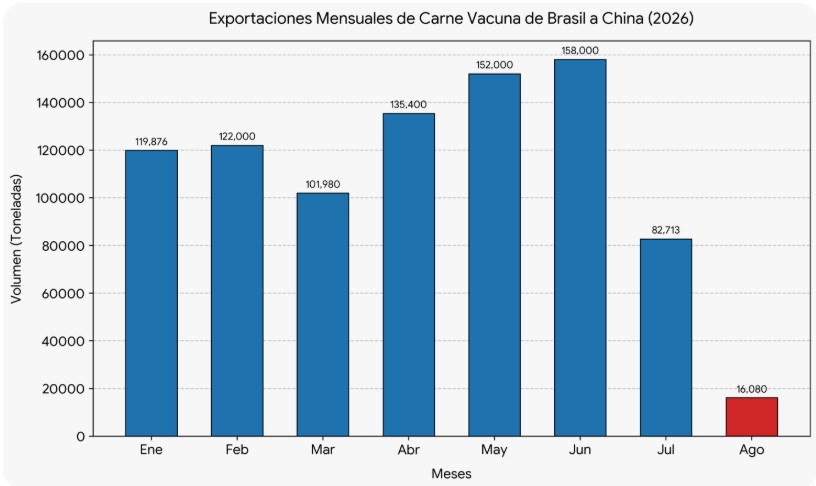
Se derrumban 90% las exportaciones de carne de Brasil a China Las exportaciones de carne vacuna de Brasil cayeron un 27% en agosto, con una reducción fuertemente concentrada en China, mientras que otros mercados aumentaron significativamente sus compras a Brasil. China recibió solo 16.100 toneladas en agosto, una caída del 89,8% en comparación con el mismo mes de 2025, y representó solo el 8,2% de los envíos brasileños durante ese período. En cambio, los 108 destinos fuera de China compraron en conjunto 179.600 toneladas, lo que supone un aumento significativo del 62,6% en comparación con agosto del año pasado. Según Geraldo Isoldi, de Terra Agro Insights, «este es el mayor volumen mensual de carne de res jamás exportado por Brasil, excluyendo a China». Esta cifra es particularmente importante para los productores porque demuestra que, a pesar de la fuerte dependencia que se ha desarrollado en torno al mercado chino en los últimos años, otros compradores lograron absorber una parte significativa de la carne de vacuno brasileña en agosto. Hacia la Unión Europea fueron enviadas 20.300 toneladas de carne brasileña en agosto, un récord mensual que duplica con creces el volumen registrado en julio y que constituye una clara anticipación de las compras antes de las restricciones que entraron en vigor el 3 de setiembre. Estados Unidos lideró el mercado de exportación con 31.300 toneladas, lo que representa un crecimiento de casi 400% respecto al año anterior. Sin embargo, este elevado porcentaje se debe a la baja cifra registrada en agosto de 2025, cuando solo se exportaron 6.400 toneladas a Estados Unidos debido a los aranceles impuestos por la administración de Donald Trump. En aquel entonces, las exportaciones brasileñas de carne que excedían las cuotas tradicionales enfrentaban un impuesto total combinado de hasta el 76,4%. A continuación, Rusia suma 21.000 toneladas y un crecimiento del 69%, mientras que Chile compró 17.300 toneladas, un aumento del 47%. También cabe destacar a Arabia Saudí, con 8.200 toneladas y un aumento del 132%, e Italia, con 7.600 toneladas y un crecimiento del 57%. Leer más

Aumento de rendimiento del trigo en Uruguay se despega del resto del mundo

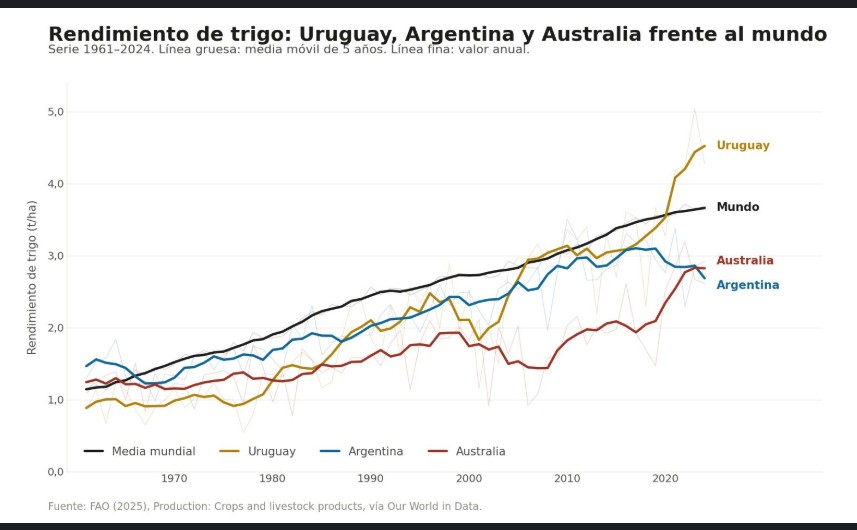
Aumento de rendimiento del trigo en Uruguay se despega del resto del mundo El director del Sistema Agrícola-Ganadero de INIA, Sebastián Mazzilli compartió en redes sociales una gráfica que muestra cómo el aumento del rendimiento del trigo en Uruguay se despegó de la media mundial en los últimos años, superando a Argentina y Australia. En 1961 el trigo en Uruguay rendía 0,85 t/ha: 22 % menos que la media mundial. En 2024 rindió 4,28 contra 3,64. Un 18% más. La velocidad de mejora dice más que el nivel. Hasta 1990 Uruguay mejoraba más lento que el mundo: 37 contra 46 kg/ha por año. Entre 2005 y 2024 la relación se dio vuelta, 74 kg/ha por año en Uruguay, 48 en el mundo, 16 en Argentina. Australia aparece con 71, casi al nivel de Uruguay, pero la ventana arranca en las sequías de 2006 y 2007, con rendimientos por debajo de 1,1 t/ha, y cierra en los récords de 2020 a 2022. Esa pendiente está capturando un ciclo climático más que un cambio tecnológico (al menos mirado desde lejos). Australia y Argentina siembran trigo sobre un rango ambiental mucho más amplio que el nuestro, y con esa variabilidad una tasa de 20 años mezcla tecnología con ambiente. Los cambios que explican la mejora uruguaya fueron varios y distintos en cada etapa. Entre ellos, la mejora genética; el cambio de sistemas de producción, inicialmente con la rotación con pasturas; la incorporación de la siembra directa; y en las últimas décadas un nuevo salto genético combinado con un aumento de la fertilización nitrogenada, entre otros ajustes tecnológicos. Uruguay multiplicó por cinco el rendimiento y redujo un 31 % la superficie. Producir los 1,3 millones de toneladas de 2024 con la tecnología de 1961 habría requerido unos 1,5 millones de hectáreas de trigo. Eso es lo que compró el cambio tecnológico, medido en tierra. Una cosa interesante, o problemática: la variabilidad no bajó. Entre 2013 y 2023 el rendimiento de trigo fue de 2,18 a 5,04 t/ha. Subimos el techo. El piso se movió menos de lo deseado. Leer más

Tinder de frutas: empresaria de Brasil crea una plataforma para evitar el desperdicio.

Tinder de frutas: empresaria de Brasil crea una plataforma para evitar el desperdicio. Florianópolis, Brasil | | Quintal, una plataforma creada en agosto por la empresaria e Gabriella Martins de Carvalho, del Distrito Federal, busca evitar el desperdicio de alimentos. La iniciativa se hizo viral en las redes sociales unas semanas después de ser presentada en un vídeo, con más de 11 millones de visualizaciones, y le valió a la herramienta digital el apodo de “Tinder de las frutas”. Según Gabriella, la inspiración no provino de la investigación de mercados ni de las tendencias tecnológicas; todo nació en su casa, de una situación que ha vivido desde la infancia, con abundantes frutas y no siempre alguien que las consuma. El escenario se repitió años después, cuando, tras mudarse, encontró un árbol de fruta de pan cargado en el nuevo jardín. La experiencia le hizo darse cuenta de que la sobreproducción podía ser una realidad en diferentes lugares: mientras algunas personas tenían comida sobrante, otras estaban interesadas en recibirla. “Quintal crea este puente. Puede que me quede mango y quiera naranja, mientras que otra persona puede tener naranja y querer mango. Cuando estos intereses se encuentran, ambos pueden hablar y organizar el intercambio. Y esto realmente te recuerda a un , igual que en Tinder, ¿verdad? Por eso el nombre que le pusieron y se quedó”, dijo. La plataforma de nombre Quintal, creada por la empresaria, permite a las personas registrarse gratis para vender, intercambiar y donar diversos tipos de alimentos a quienes aún no conocen, pero que viven cerca. El fruto del pan fue el primer elemento en el proceso de resolver el problema. A partir de entonces, la herramienta se amplió y también empezó a recibir verduras, semillas, plántulas, huevos, miel y otros productos caseros. “Todos pueden averiguar qué hay cerca, buscar algo específico que quieran comer, emparejar con otros usuarios y chatear directamente. También existe un mapa colaborativo para registrar árboles frutales y hierbas, incluso en espacios públicos. La comunidad señala cuando ese árbol está produciendo, sirviendo como información colectiva”, señaló. Otro detalle está en el área “Mis cultivos”, donde el usuario registra toda la comida de la propiedad a la vez. Cuando empiece una cosecha concreta, simplemente actívala y ponla disponible. Gabriella Martins aseguró que “no necesitas tener un jardín trasero para participar. Quienes viven en un apartamento, por ejemplo, pueden recibir una donación o comprar directamente a alguien cercano que tenga algo”. En pocas semanas, Quintal tiene 21.000 cuentas registradas en 275 ciudades de Brasil y han comenzado 14,5 mil negociaciones. Para Gabriella, los números muestran que la idea ha encontrado una fuerte demanda y, por tanto, ya está trabajando en la creación de una app. Acceda a Quintal: Fuente: artículo de Daniela Walzburiech en Globo Rural. Leer más

Nueva suba de la colza y firmeza para los cereales en Europa en un lunes sin Chicago

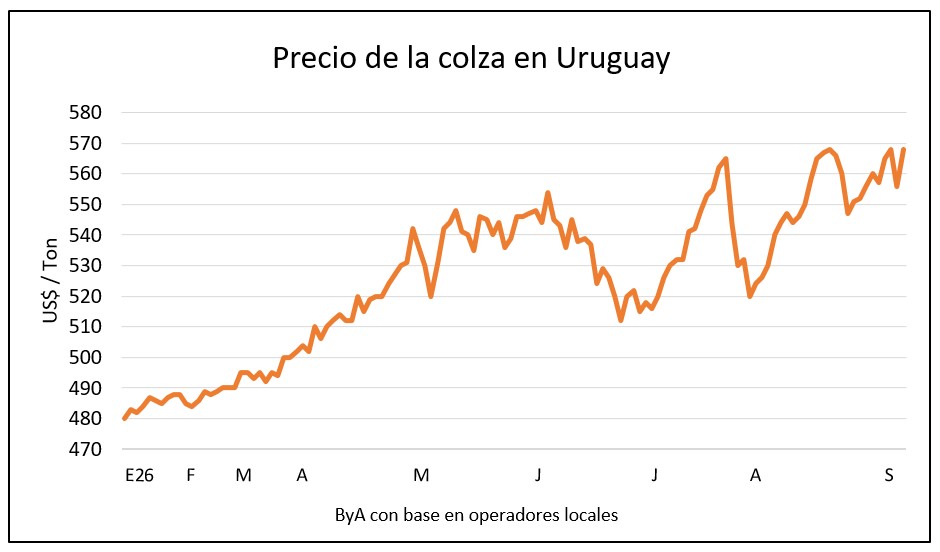
Nueva suba de la colza y firmeza para los cereales en Europa en un lunes sin Chicago Los precios de los granos atraviesan un momento de precios altos que se da cada varios años. La semana pasada la soja alcanzó el precio más alto desde diciembre de 2023 y el maíz y el trigo los máximos en más de tres años, mientras que la colza en el mercado europeo se ubica en el techo de cotizaciones de los últimos cuatro años. Este lunes el mercado estadounidense no operó por el feriado del Día del Trabajo y tampoco hubo actividad en Brasil, que celebró el 204º aniversario de su independencia en el Grito de Ipiranga. Las cotizaciones en el mercado europeo este lunes mostraron firmeza en el trigo y el maíz y una nueva suba para la colza que el viernes dejó referencias de US$ 568 t en Uruguay, respaldada por la suba del petróleo (y del euro) a lo que se le suman factores agrícolas como el retraso de la cosecha canadiense por el mal tiempo. Este lunes cotizó a US$ 647 en la bolsa Matif de París y podría cruzar los US$ 570 t en el mercado local. Una suma de factores incrementa la volatilidad para los cereales y las oleaginosas: la guerra entre Rusia y Ucrania que estrangula la salida de las cosechas de la región, la guerra entre Irán y EEUU que volvió a influir al alza en el petróleo, la posibilidad de que en EEUU la cosecha de verano sea menor a la esperada y la confirmación de las peores cosechas europeas de trigo y maíz en varios años. Las bajas registradas en el tramo final de la operativa de la semana pasada en la Bolsa de Chicago respondieron a la toma de ganancias de los fondos y de cara al fin de semana largo en Estados Unidos que también influyó en el posicionamiento de los inversores. A nivel local la incertidumbre por el rendimiento que puedan alcanzar los cultivos de invierno, con riesgo climático sobre el periodo de cosecha por posibles excesos de lluvia está frenando las colocaciones por parte de los productores en un mercado con valores por encima de lo presupuestado. Hasta principios de setiembre, los cultivos de invierno consolidan un buen panorama, con agua y mayor luminosidad en los últimos días. En Uruguay ya comenzaron algunas siembras de maíz, con un arranque en fechas óptimas para la zafra de verano 2026/2027. Según el Instituto Nacional de Semillas (INASE), las importaciones de semilla de maíz ya superaron el total de todo 2025, un volumen suficiente para 330 mil hectáreas, incluyendo el área bajo riego. El precio del maíz puesto en Uruguay se ubica en US$ 262. El trigo cae por señales de ¿paz? El presidente ruso Vladimir Putin expresó que podría haber una salida a la guerra, y se espera que negociadores estadounidenses visiten Kiev y Moscú en los próximos días, en momentos en que Washington busca reactivar los esfuerzos para poner fin al conflicto, según señaló el presidente ucraniano Volodymyr Zelensky. Las expectativas de avances diplomáticos presionaron al trigo que bajó casi US$ 20 en dos días y cerró sobre US$ 270 por tonelada en la posición diciembre 2026, referencia para el trigo y la cebada cervecera en Uruguay. En la práctica, los bombardeos a barcos que transportan granos continúan, lo que contuvo mayores bajas en el mercado del trigo. La realidad del suministro físico no ha cambiado: hay grandes volúmenes de grano del Mar Negro listos para ser embarcados, pero los daños en la infraestructura limitan lo que realmente se puede mover, incluso si se declarara la paz. El trigo va camino a una cosecha muy pobre en Estados Unidos y muy complicada en Ucrania y Rusia. La excepción está en Australia, donde el Ministerio de Agricultura elevó su previsión de producción a 29,9 millones de toneladas, un incremento del 12% respecto a estimaciones previas, por lluvias de agosto superiores a lo esperado. En Uruguay la referencia para el trigo corrigió de US$ 220 a US$ 225, muy distante aun de Chicago, mientras que en cebada se alcanzaron referencias de más de US$ 285 t en la semana que corrigieron a la baja para el viernes al eje de US$ 270 t. Soja alcanzó los US$ 445 La soja concluyó la semana en baja en Chicago, presionada por el posicionamiento de los inversores antes del fin de semana largo y la expectativa del próximo informe del Departamento de Agricultura de EEUU (USDA), que se conocerá el viernes próximo. A esa presión bajista se sumó la decisión del gobierno de Estados Unidos de modificar la obligación de corte de biocombustibles, lo que enfrió el mercado a mitad de semana al moderar la demanda de aceite y de soja para ese destino. De todos modos, las compras chinas de soja estadounidense continúan dando soporte al mercado, reforzadas por nuevas ventas informadas por el organismo norteamericano. Las preocupaciones por condiciones cálidas y secas en zonas productoras de Estados Unidos también limitaron la magnitud de las bajas. La referencia de soja de la próxima cosecha en Uruguay se ubicó entre US$ 440 y 445 t, los valores máximos para el cultivo desde el último trimestre de 2023. Maíz: récord de tres años El maíz cerró una semana volátil, con un empate en US$ 211 por tonelada para la posición diciembre, mientras que la posición mayo de 2027 terminó en US$ 220, luego de haber alcanzado el martes un récord de más de tres años, en US$ 223. La referencia en Uruguay se mantiene en US$ 245. En la previa al fin de semana largo y al informe del USDA, la volatilidad y la presión sobre las cotizaciones encontraron cierto sostén en las expectativas de menores rendimientos en Estados Unidos previo al informe del USDA del viernes. Los primeros datos sobre la producción de maíz en Francia resultan muy decepcionantes y confirman el peor escenario posible con una producción de 9 millones de toneladas, 35% inferior a la de la zafra anterior. “La escasez de producción en Europa es real y está confirmada, no se debe a problemas logísticos y no es reversible”, sentenció un analista británico. En Argentina ya se sembró el 10% del área prevista de maíz de primera en la zona núcle, el mayor progreso registrado en las últimas cinco zafras por la perspectiva de un Niño intenso y repitiendo las estrategias que dieron resultado el año pasado. Arroz: ascenso gradual de cara a la siembra 2026/27 El arroz mantiene una trayectoria gradual de ascenso. En Brasil, la cotización de la bolsa de 50 kilos se acercó a US$ 15,50 el viernes, tres dólares más que hace un año, con un repunte de más de 50% en lo que va del año. Es una señal positiva a pocas semanas de que comience la siembra de la zafra 2026/27, para la que no se espera faltante de agua. Leer más

Las empresas agropecuarias argentinas: el problema no es el ánimo, sino la liquidez.

Las empresas agropecuarias argentinas: el problema no es el ánimo, sino la liquidez. Buenos Aires, Argentina | | El último informe de la consultoría agropecuaria Zorraquin + Meneses (Z+M y Asociados) realiza una puesta a punto sobre diferentes datos trascendentes para el sector agropecuario argentino. En el análisis de las encuestas del Sistema de Encuestas Agropecuarias (SEA) de las empresas CREA y del indicador Ag Barometer de la Universidad Austral destaca que a pesar de ser independientes y diferentes entre sí, comparten resultados similares y “conviene prestarles atención” porque sin tener puntos de contacto señalan que “el ciclo de mejora de la confianza se detuvo” y que “el sector sigue mejor que hace un año”. El “problema ya no es el ánimo sino la liquidez”. Continúa con una valoración del negocio agrícola afectado por la incertidumbre logística en el mar Negro y las compras de soja de China que impulsaron precios internacionales y locales, llevando a máximos de cuatro años en Argentina. El productor retiene soja como capital de trabajo. Sobre el negocio ganadero, la consultora señaló que los precios se mantienen firmes, con faena reducida y demanda internacional fuerte (China y EE.UU. lideran). Se consolida la retención de vientres, lo que proyecta precios sostenidos y necesidad de eficiencia en feedlots. En el negocio de la lechería, el precio de la leche en moneda constante es el más bajo en diez años para julio, mientras la producción sigue creciendo. La industria vive reestructuración (Arcor-Danone controlan Mastellone, SanCor en venta). El desafío de este momento es eficiencia con precios bajos y costos en alza. Z+M y Asociados analizó la situación de las empresas agropecuarias del país, el negocio agrícola, el negocio ganadero de carne y el ganadero de la lechería. Durante los meses de Dos encuestas independientes, con distintas metodologías, que . Trabajamos con IA para ver coincidencias entre ambas, entendiendo que es un buen reflejo de las conductas y preocupaciones de las empresas. A continuación, los puntos a resaltar. – Ambos , y ambos Eso ya no es un dato de CREA ni un dato de Austral: es un hecho del sector. Ambas venían de varias mediciones consecutivas de mejora y ambas se detienen en niveles altos en perspectiva histórica. – Coinciden también en algo más: El relevamiento de Austral encuentra que Y encuentra que La mercadería sin vender es capital de trabajo. compras retrasadas de fertilizantes y fitosanitarios, refinanciación de deuda extendiéndose, capital inmovilizado en saldos impositivos. – Y coinciden, por último, Los subíndices de situación financiera —la presente y la esperada— son los que más caen en el relevamiento de Austral, y son los mismos frentes que la SEA marca en ganadería y en lechería. Las dos mediciones dicen lo mismo y conviene prestarles atención, precisamente porque no se copian: Cabe además una advertencia sobre ambas. Los dos paneles representan a la franja media y alta del sector: empresas de escala, profesionalizadas, con acceso a información y a crédito. Que allí aparezcan refinanciación creciente, compras demoradas y venta de mercadería para cubrir gastos corrientes sugiere que en el resto del universo productivo el cuadro es peor, no igual. El mercado internacional sigue afectado por las mismas causas que mencionamos en informes anteriores. Las dos novedades más importantes en el último mes fueron Tanto Ucrania como Rusia se encuentran entre los mayores exportadores mundiales de trigo, maíz y aceite de girasol. Todo barco que zarpa desde puertos clave como Odesa, Chornomorsk o Novorosíisk debe cruzar obligatoriamente el Bósforo. No es que falta mercadería, es que estaría afectada la logística de la misma, que es muy distinto a los razonamientos habituales de oferta y demanda cuando analizamos mercados granarios. Por otro lado Si se lo compara con el mismo mes del año anterior, compró 4 millones de toneladas versus cero del año pasado, en plena guerra comercial. Estas subas de mercado se reflejaron en el plano local en las cotizaciones de los distintos granos, teniendo precios tanto sobre mercadería disponible como futura (nueva campaña) que hace tiempo no se veían. La Otro dato importante es que el productor que lo puede hacer, está reteniendo soja. De una producción estimada de 50 M de tn, las ventas con precio son solo 17 M tn, es decir que solamente el 34% de la soja tiene precio. Por otro lado, Momento de decisiones en mercadería disponible y futura, ya sea venta o coberturas poniendo pisos y dejando abierta la posibilidad de captar alzas en las cotizaciones por un alto porcentaje de la producción. Hace cuatro meses que Por suerte podemos decir que quedaron “estancados” en un buen nivel. Y además Los precios del novillo y novillito gordo están en el orden de los 8.000 $/kilo de carne, lo que representa un valor en pie de 4.600 a 5.000 $/kilo. La invernada que estaba en los 6.500 $/kilo muestra síntomas de recuperación en niveles del 2% al 4%. El segundo semestre se caracteriza por tener menor oferta de lotes de terneros. Esto pone la relación de compra/venta en valores superiores a 1,40, un valor que incide directamente en la rentabilidad potencial de los feed lots. Esto potencia la necesidad de ese eslabón de aumentar eficiencia y reducir todo lo posible el costo por kilo producido. Hoy los feedlots están llenos (con hacienda propia o dando hotelería). La oferta y la demanda siguen siendo determinantes. Por un lado Esto ha sido compensado parcialmente con un peso de faena que pasó de unos 225 kilos/cabeza a algo más de 240 kilos/cabeza. O sea que, Mientras que . A nivel interno se mantiene el consumo algo por arriba de los 45 kilos/habitante/año, un valor históricamente bajo pero estabilizado y con potencial de suba si los salarios mejoran por baja de inflación. Y la demanda internacional está traccionando fuerte en volumen y con precios internacionales firmes. , con algunas preferencias arancelarias que mejoran el resultado. , con mercados estables en volumen pero pagando calidad. Se estima que Un indicador como el porcentaje de hembras en la faena se ubica cerca del 43%, mostrando que parece consolidarse una fase de retención de vientres. Y este proceso Ante un mundo pidiendo carne, la oferta se mostrará “amarreta” por unos años, lo que hace pensar que Aprovechando la coyuntura se nota apuesta a la inversión en estructura, y en algunos casos a aumentar escala. También observamos muchas empresas donde se quiere dar a la ganadería el mismo impulso que se le ha dado a la agricultura, intensificando, manejando ambientes y aplicando más tecnología. Los créditos utilizando el propio stock como garantía deben permitir bajar tasas a niveles aceptables, en un ganar-ganar entre los bancos y la producción. Ya hemos señalado que Esa mayor competitividad es la que brindará anticuerpos para sostener momentos futuros que sean menos favorables. Para , después de un período no muy bueno, el negocio mejoró claramente por el fuerte aumento de los precios internacionales. Los márgenes han vuelto a terreno positivo, aunque la propia industria los describe todavía como ajustados. Para los , la situación es bastante más complicada. Menor faena, capacidad ociosa, costos unitarios mayores, subproductos de poco valor y fuerte competencia por conseguir animales, las ponen con rentabilidad ajustada. Hay plantas reduciendo actividad y casos de cierres o problemas financieros. Para cerrar: ojalá la política haya aprendido que la carne no es un producto inelástico y que puede “intervenirse” fijando precios máximos o restringiendo exportaciones sin impacto negativo a mediano plazo. Las señales definen las acciones. El empresario ganadero está, el talento está. Hay que dejarlos actuar. No terminan de aparecer las buenas noticias. El último precio SIGLeA disponible, correspondiente a julio, fue de $ 527,47/litro, 1,8% superior a junio y 11,5% mayor que un año atrás, con una inflación del 34% en ese período. OCLA destaca que, llevado a moneda constante, julio de 2026 fue el precio más bajo para un mes de julio de toda la serie SIGLeA de los últimos diez años. En julio la producción fue de 1.046 millones de litros, un 3,2% por encima de julio de 2025. En los primeros siete meses del año acumula un crecimiento de 4,9% interanual. Son ya En el el consumo en equivalente leche se ubica en 192 litros/habitante /año, algo superior al del año pasado. El aumento de precio de los lácteos en mostrador en los últimos doce meses estuvo casi diez puntos por debajo de la inflación, lo que sin dudas ayudó a que el consumo no disminuya. Ese destino ya representa casi el 29% del total de litros producidos, liderado por la leche en polvo (30%) y los quesos (15%). La mala noticia es que a nivel internacional los precios no repuntan, con un precio de le leche en polvo entera que se ubica casi un 10% menos que hace un año. La industria está viviendo su propio proceso de transformación. En marzo, Arcor y Danone anunciaron la adquisición conjunta del 51% restante de Mastellone, con lo cual pasarán a controlar el 100% mediante un joint venture. Eso significa que el segundo gran procesador argentino pasa a formar parte de una plataforma mucho más grande de alimentos, logística y lácteos. Al mismo tiempo, SanCor continúa en proceso de quiebra y venta de activos, con distintos interesados y disputas judiciales todavía abiertas. También se está negociando la venta de plantas y marcas que pertenecieron o estuvieron vinculadas a SanCor con interés de jugadores como Tregar, Adecoagro, Punta del Agua y Elcor. El ranking más reciente muestra además una industria que sigue estando relativamente atomizada donde las 40 principales compañías procesan alrededor del 67% de la producción nacional. Más allá de lo descriptivo, este es el escenario con el que hay que tomar decisiones en los tambos. Precio bajo de la leche y, ahora, precio de los granos y los alimentos en suba. Y, según la región y el tipo de modelo productivo, tomando decisiones frente a la llegada posible de lluvias por encima de lo normal en primavera. Ya se ha hecho en la mayoría un ajuste de costos y se han priorizado sólo las inversiones necesarias. Se busca eficiencia en todos los procesos y, como resultado, se siguen aumentando los litros como una defensa que permite licuar costos y tener más facturación. Falta bastante para ver a esta actividad con una rentabilidad adaptada a la inversión y el riesgo que asume. Leer más

Las exportaciones de lácteos fueron las más bajas para agosto desde 2017

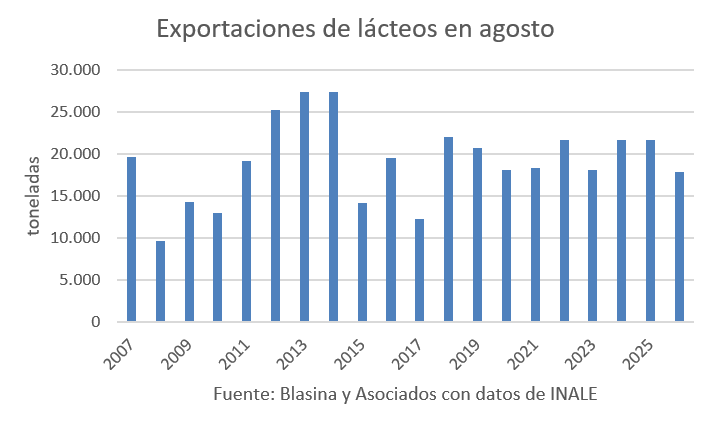
Las exportaciones de lácteos fueron las más bajas para agosto desde 2017 Las exportaciones de lácteos en agosto tuvieron una fuerte retracción, tanto mensual como frente a un año atrás. Fue el agosto con menor volumen de lácteos exportados desde 2017. Los envíos totales fueron de 17.821 toneladas, 32% menos que en julio y un descenso de 18% frente a igual mes de 2025. En facturación, la caída mensual también fue de 32% y de 27% interanual. En el acumulado del año se llevan exportadas 157.351 toneladas, 2,8% por encima de los 153.068 de enero-agosto del año pasado. Se viene dando un incremento de 12% en las exportaciones de leche en polvo entera en el acumulado anual, de 15% en la manteca, y una caída de 3% en la manteca y quesos, de acuerdo al análisis de INALE en base a los datos de Aduanas. En precio promedio, sin embargo, se ha dado un descenso de 9% en la leche en polvo entera, de 15% en la manteca. Y un incremento de 5% en leche en polvo descremada y de 2% en quesos. Leer más
Industria pone el freno para el gordo y la reposición sigue firme

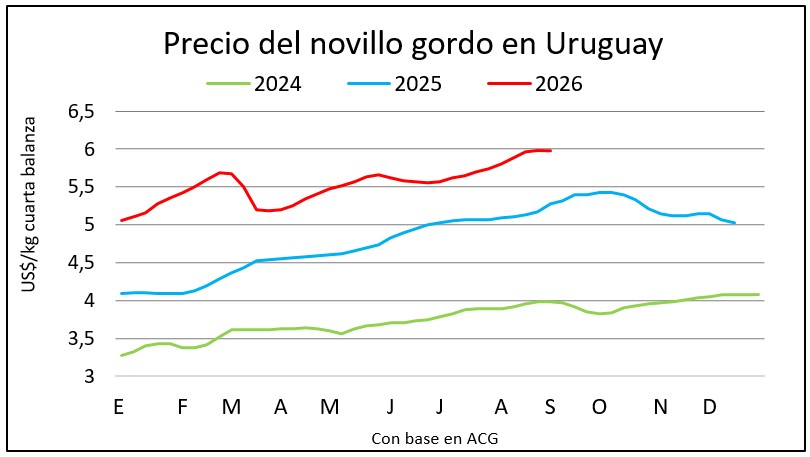
Industria pone el freno para el gordo y la reposición sigue firme En la primera semana de setiembre se dio un cambio en el posicionamiento de la industria: hay una intención de ajuste de precios de la mano de una reducción fuerte en la faena, con varias plantas que no estarán operando en los próximos días. Algunos frigoríficos comenzaron a plantear ajustes de entre 30 y 40 centavos por kilo, propuestas que hasta ahora no fueron convalidadas mayoritariamente por los productores, comentó Joaquín González, del escritorio Joaquín González Negocios Rurales. Los últimos negocios cerrados a comienzos de la semana pasada fueron en torno a US$ 6 para el novillo especial, US$ 5,80 la vaca de punta y US$ 5,95 a US$ 6 para la vaquillona, pero “claramente esos valores hoy no están arriba de la mesa”, aclaró González a Conexión Agropecuaria. “Hay que esperar a ver qué pasa para adelante”. Las plantas de Tacuarembó y Las Piedras estarán sin faenar. Deja de operar también BPU, PUL y Cledinor. A esto se suma la retirada de las cuadrillas Kosher. La industria optó por reducir faena y dejar de estirarse en los valores para intentar captar una oferta que de todos modos no está disponible, con precios por el ganado de pasto que en algunos casos se acerca o iguala a los que meses atrás lograba el ganado de corral. «Con una industria que proyecta un ajuste en la faena y propone nuevos valores, la oferta capitaliza el buen nivel de forraje y se dificulta la concreción de negocios» fue el comentario de la Asociación de Consignatarios de Ganado (ACG) tras la reunión de precios de este lunes, en la que los valores del gordo ajustaron levemente luego de nueve semanas al alza. El novillo bajó un centavo a US$ 5,97 por kilo en cuarta balanza, la vaca y la vaquillona ajustaron dos centavos a US$ 5,65 y US$ 5,87 respectivamente. El mercado de reposición sigue firme. Con el empuje de los verdeos y la expectativa de una primavera con buena oferta forrajera la demanda sigue sostenida. “Se da una puja entre quienes dejaron para comprar reposición ahora cuando tuvieran los verdeos con volumen y quienes ya habían cargado algo los campos pero igual necesitan este hacer un ajuste extra”, señaló el operador. “Un nuevo factor que antes no se daba, hoy hay mucha gente tratando de apurar el paso para entorar a fin de año. Vemos mucho ganado que antiguamente esas áreas estaban ocupadas por vacas gordas o por novillos, hoy vemos que vaquilloncitas que están cargando kilos para llegar con el quilaje que les permita entorarse a fin de año”, destacó. En los promedios consignados por ACG el ternero ajustó de US$ 4,58 a US$ 4,52 y la vaca de invernada ajó cinco centavos a US$ 2,55 mientras que la ternera subió un centavo hasta US$ 4,36. «Frente a un escenario de muy buenos valores y una oferta que continúa escasa y pretenciosa, demanda activa con moderación en algunas categorías», fue el comentario de la Asociación. La exportación en pie sigue demandando terneros y otras categorías Los ovinos no aflojan: los corderos subieron a US$ 6,31 y los capones a US$ 5,36 mientras que las ovejas se mantuvieron estables en US$ 5,20. Leer más

La faena ovina fue la mayor desde abril

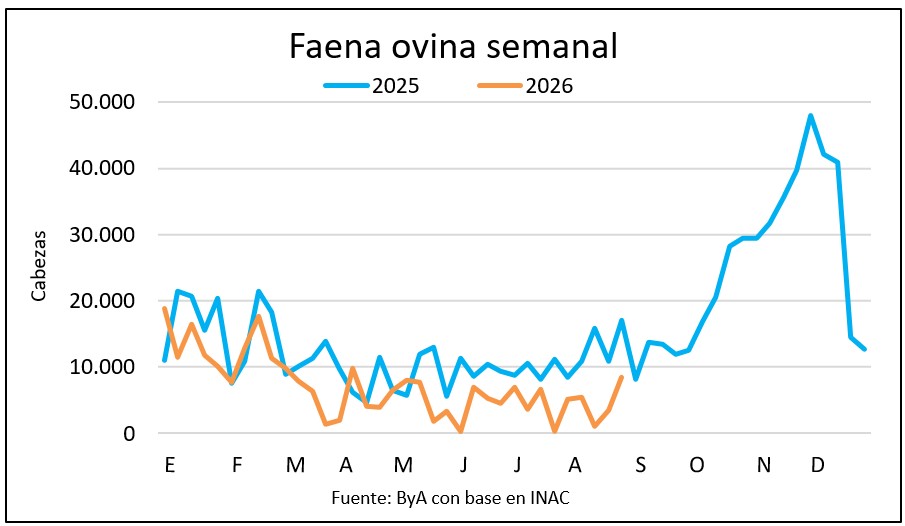
La faena ovina fue la mayor desde abril Los 8.506 lanares faenados entre el 30 de agosto y el 5 de setiembre representan el mayor número desde la tercera semana de abril, con actividad en siete plantas, incluyendo San Jacinto, las Piedras y Oferan que concentraron el 97% del total. Se sumaron más de 5 mil cabezas al registro de la semana anterior, un aumento de 145%, pero aun así la faena fue la mitad que en la misma semana de 2025. El 61% fueron corderos, 15$ capones, 12% ovejas y 11% borregos. Agosto cerró como el mes de menor faena históricamente según los registros de INAC para el siglo XXI con 15.245 ovinos, por debajo de abril de 2016, un mes inusualmente lluvioso que distorsionó severamente las cargas. Comparada con agosto de 2025 la caída fue de 72% en volumen. La muy baja oferta de lanares para faena por la reducción de stock llegó a un piso por la combinación entre factores climáticos y de mercado: por un lado las lluvias retrasaron las esquilas, mientras que los altos valores de carne y lana conducen a una retención de vientres. En lo que va de 2026 se llevan faenados 254.356 lanares, una caída interanual de 37,4% que corresponde a 150 mil animales menos. Leer más
Faena de vacunos volvió a superar las 40.000 cabezas

Faena de vacunos volvió a superar las 40.000 cabezas Durante la semana pasada la faena de vacunos presentó un crecimiento considerable y se ubicó en 40.225 cabezas, tras tener una semana con actividad normal, a diferencia de la anterior que había tenido un feriado y complicaciones logísticas por las intensas precipitaciones que se dieron en todos el territorio nacional.Esta faena se compuso por 19.400 novillos (fueron el 48% del total), 13.800 vacas (34%) y 6.400 vaquillonas (16%).Las plantas de mayor actividad fueron frigorífico Las Piedras que faenó 4.100 cabezas, seguida por Canelones con 3.500 cabezas y San Jacinto que procesó 3.400 animales. En lo que se refiere a la actividad por grupo de industrias, MBRF que tuvo sus cuatro plantas operativas (Tacuarembó, La Caballada, Colonia e Inaler) faenó 10.800 cabezas (26,9% del total faenado en el país). Por su parte, Minerva con tres plantas en actividad (Canelones, Pulsa y BPU) faenó 8.000 cabezas (20%). Mientras tanto, las plantas de la familia Urgal (San Jacinto y Pando) faenó 6.700 cabezas (16,9%). En lo que se refiere a ovinos, la faena también creció, y fue de 8.506 cabezas, unas 5.000 más que la semana anterior. La misma se compuso por 5.200 corderos (61%), 1.300 capones (15%), 1.000 ovejas (12%) y 930 borregos (11%). Las plantas de mayor actividad fueron San Jacinto que faenó 5.400 cabezas, seguida por Las Piedras con 2.000 animales y Oferan que procesó 840 lanares. Leer más

El barro puede elevar hasta 30% los costos de producción en los corrales

El barro puede elevar hasta 30% los costos de producción en los corrales El exceso de lluvias y las condiciones de barro están generando un escenario desafiante para los corrales de engorde, con impactos sobre la eficiencia de los animales y los costos de producción. El Ing. Agr. Juan Pablo Pérez Frontini, Asesor de corrales, señaló en entrevista con Valor Agregado que durante agosto registraron una pérdida cercana al 18% en la ganancia de peso, pasando de unos 1,560 a 1,300 kg por día y por animal. Pérez Frontini comentó que el barro genera un mayor gasto energético en los animales y también incrementa los costos asociados a la limpieza y mantenimiento de los corrales. Estimó que estas condiciones pueden representar entre 8% y 12% de incremento en determinados costos y que, dependiendo del corral, el aumento total para obtener el mismo kilo de carne puede ubicarse entre 25% y 30%. De todos modos, señaló que la ecuación del corral continúa siendo positiva, favorecida actualmente por la relación entre el precio de los granos y el valor del ganado gordo. Leer más
Acuerdo Mercosur - Unión Europea, una ventana de oportunidades para el agro uruguayo

Acuerdo Mercosur - Unión Europea, una ventana de oportunidades para el agro uruguayo Leer más

Índice de precios de FAO para los lácteos registró su primera suba en cuatro meses

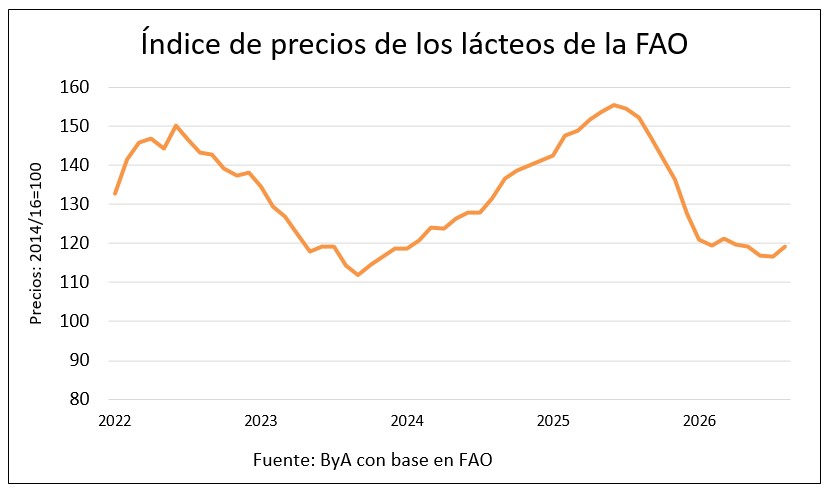
Índice de precios de FAO para los lácteos registró su primera suba en cuatro meses El índice de precios de los productos lácteos de la FAO en agosto fue 2,3 % superior a julios y marcó su primer aumento en cuatro meses. Aun así, quedó por debajo de un año atrás. El aumento está asociado a una recuperación de precios de la leche en polvo y el queso, mientras que los precios de la manteca se mantuvieron estables. La leche en polvo descremada subió un 3% y la entera 2,4%, de la mano de un fortalecimiento de precios en la Unión Europea que contrarrestaron las bajas estacionales que se dieron en Oceanía. En la UE, la mayor escasez de leche, agravada por altas temperaturas y sequía en varias de las principales regiones productoras, sustentó los precios, incentivados además por la constante demanda. Por su parte, en Oceanía el aumento estacional de la producción de leche deprimió los mercados de leche en polvo. Los precios del queso crecieron 2,7 % en agosto, y se prolongó la recuperación que empezó en julio.   Leer más

Mundial de Criollos: León Salvaje, un caballo de cabaña Chimango y Sergio Rochet, ganó el Freno de Oro

Mundial de Criollos: León Salvaje, un caballo de cabaña Chimango y Sergio Rochet, ganó el Freno de Oro Leer más

Industrias avícolas, alertas por caso de influenza aviar, remarcaron que es seguro consumir carne y huevos

Industrias avícolas, alertas por caso de influenza aviar, remarcaron que es seguro consumir carne y huevos Leer más

Exportaciones de lácteos generaron un ingreso de más de US$ 600 millones en ocho meses
Exportaciones de lácteos generaron un ingreso de más de US$ 600 millones en ocho meses Leer más

MGAP anunció apoyo por más de US$ 4 millones para granjeros afectados por el temporal en Salto

MGAP anunció apoyo por más de US$ 4 millones para granjeros afectados por el temporal en Salto Leer más

Crecimiento explosivo en el comercio agrícola China-África.

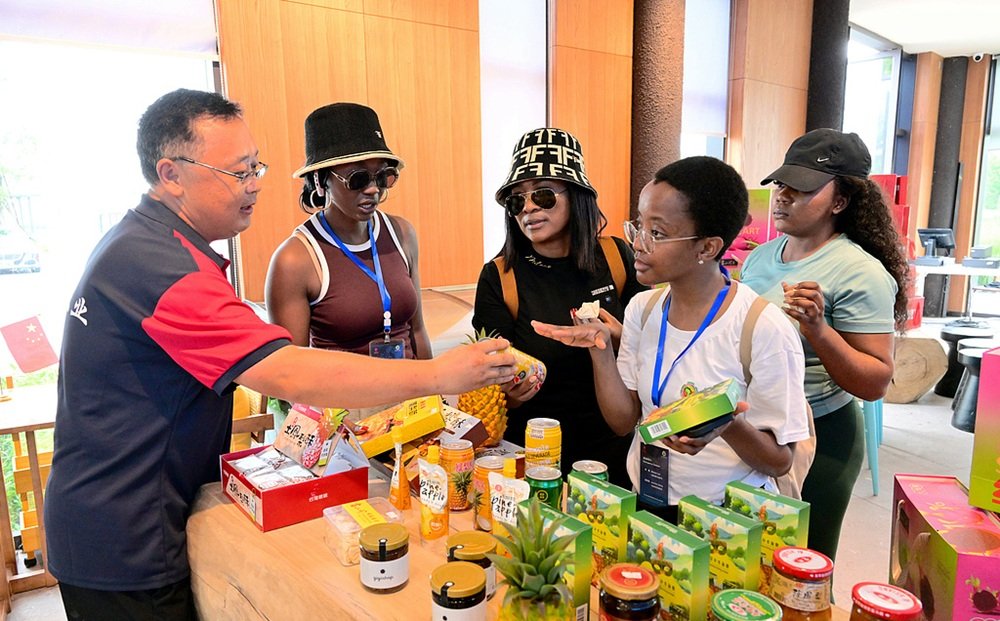
Crecimiento explosivo en el comercio agrícola China-África. Montevideo | | Si China juega sus fichas en África, por alguna razón será, no deberíamos perder la oportunidad de analizar qué la lleva a esa jugada para tratar de comprender mejor el mundo que nos rodea. Con fecha del domingo 6 de setiembre, CGTN ( ), el brazo internacional de la televisión estatal china, creado para difundir la perspectiva de Beijing al mundo, publicó un informe sobre cómo el mercado chino impulsa el crecimiento africano. platas de Kenia, piñas de Benín y mandarinas de Sudáfrica ya son parte habitual de la oferta en China. desde mayo 2026, China extendió este beneficio a los 53 países africanos con relaciones diplomáticas, abriendo nuevas oportunidades de exportación. las importaciones chinas desde África alcanzaron US$ 28.720 millones en mayo-junio, un aumento del 23,5% interanual. importaciones de paltas (+130%), manzanas (+89,6%) y naranjas (+27,9%) muestran el dinamismo del sector. en mayo, 24 toneladas de manzanas sudafricanas ingresaron a China, marcando un hito en la nueva política. El caso de las paltas en Kenia muestra cómo la demanda china impulsa procesamiento, empaquetado y cadenas de valor más sofisticadas. Inversión y apoyo técnico fortalecen la confianza de agricultores africanos y expanden áreas de cultivo. China implementó “canales verdes” y autorizaciones regionales para productos como ajíes secos, café, nueces y productos acuáticos. el primer envío de arándanos en julio abrió un mercado clave y generó mejoras en infraestructura de frío, certificación y empleo. expertos destacan que el arancel cero no es una medida puntual, sino parte de una estrategia de cooperación a largo plazo que apoya la industrialización africana y ofrece previsibilidad para inversores. El informe de CGTN subraya que , con beneficios concretos en exportaciones, empleo y cadenas de valor. Si entra hoy en un supermercado en China y puede que encuentres más que productos nacionales familiares. Paltas de Kenia, piñas de Benín y mandarinas ácidas de Sudáfrica están cada vez más ocupando las estanterías de los supermercados en todo el país. Estos productos agrícolas africanos frescos y de alta calidad están evolucionando de importaciones de nicho a favoritos del consumidor generalista, sirviendo como ejemplos vívidos del auge del comercio China-África y de la cooperación inclusiva en la que todos ganan. Respaldado por las políticas preferenciales de cero aranceles de China, su acceso sin precedentes al mercado y una apertura de alto estándar, el mercado chino supergrande está liberando dividendos tangibles en el desarrollo, potenciando la mejora agrícola africana y trayendo oportunidades sólidas y a largo plazo para los países del sur global. Desde mayo de este año, China ha para que África impulse las exportaciones y la industrialización en medio de los vientos globales en contra del proteccionismo. Los datos oficiales muestran un . Según la Administración General de Aduanas de China, Las importaciones de paltas, manzanas y naranjas se dispararon un 130%, 89,6% y 27,9%, respectivamente. A la medianoche del 1° de mayo, 24 toneladas de manzanas sudafricanas frescas pasaron por aduanas en el puerto de Shenzhen Bay, en China, convirtiéndose en el primer envío en beneficiarse del Desde entonces, las paltas kenianos, el vino sudafricano, los arándanos zimbabuenses y otras especialidades africanas de calidad han llegado a las estanterías de los supermercados de toda China, acercando los beneficios del tratamiento a la vida diaria de los consumidores. En los últimos años, a medida que la cooperación agrícola China-África sigue profundizándose -especialmente tras la implementación de medidas arancelarias cero por parte de China para los países africanos-, la cadena industrial de la palta en Kenia ha acelerado su transición hacia el procesamiento profundo. Abarcando el cultivo, adquisición, procesamiento y exportación de fruta fresca, una industria emergente basada en la palta está tomando forma en las tierras altas de África Oriental. A medida que las empresas chinas intensifican sus líneas de producción, un número creciente de en el cultivo de palta y están dispuestos a ampliar sus áreas de cultivo. Las medidas de arancel cero han reducido significativamente los costos arancelarios para las empresas que exportan al mercado chino, permitiéndoles destinar más fondos a la formación y el apoyo técnico a los agricultores locales. Más allá de las reducciones arancelarias, en los últimos años mediante “canales verdes” y otros instrumentos de facilitación del comercio. Desde finales de abril, China ha implementado una autorización regional unificada de cuarentena para ajíes secos africanos, granos de café, anacardos y productos acuáticos silvestres, eliminando la necesidad de negociaciones bilaterales fragmentadas para cada producto. Impulsado por el , Zimbabue envió su primer lote de arándanos a China en julio. El envío supone un logro histórico para el sector hortícola de Zimbabue, abriendo la puerta a uno de los mayores mercados de consumo del mundo. El tratamiento de cero aranceles es una de las oportunidades comerciales más significativas que se han ofrecido a los exportadores zimbabuenses en los últimos años, escribió Allan Majuru, director ejecutivo del organismo nacional de promoción comercial ZimTrade, en una columna periodística en junio. “El acceso a China abre espacio para un aumento de la producción, una infraestructura de cadena de frío más fuerte, un mejor envasado, más capacidad de certificación y un empleo ampliado a lo largo de la cadena de valor”, afirmó Majuru. Los datos oficiales mostraron que Alrededor del 75% de las exportaciones chinas a África son bienes de capital e intermedios, principalmente insumos productivos que apoyan la industrialización y la modernización agrícola de África. Yu Jia, investigador en el Instituto de Nueva Economía Estructural de la Universidad de Pekín en China, afirmó que el tratamiento de aranceles cero no es una concesión arancelaria puntual y a corto plazo, sino que marca una nueva etapa en la cooperación económica y comercial entre China y África, impulsada por la apertura institucional. “Para las empresas africanas y los inversores multinacionales por igual, la previsibilidad en sí misma es un recurso valioso para el desarrollo”, afirmó Yu. para que África logre su propia transformación mediante la producción, el comercio y el avance industrial”, comentó Charles Onunaiju, director del Centro de Estudios sobre China en Nigeria. África cuenta con un perfil demográfico joven y abundantes recursos laborales, lo que le otorga un sólido potencial para lograr la industrialización, añadió Onunaiju. CGTN con adaptaciones para . Foto de portada: académicos africanos conocen productos frutales especiales procesados expuestos en un parque industrial de ciencia y tecnología agrícola en Zhangzhou, provincia de Fujian, sureste de China, el 23 de mayo de 2026 | VCG. Leer más

Paraguay se corta solo y lleva a Bruselas su pretensión del 25% de la cuota de carne

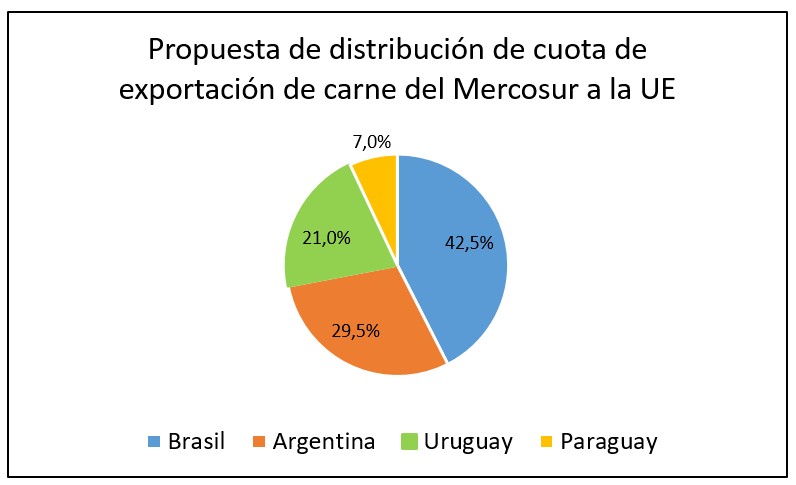
Paraguay se corta solo y lleva a Bruselas su pretensión del 25% de la cuota de carne El canciller de Paraguay, Rubén Ramírez Lezcano, viajó a Bruselas el fin de semana para mantener reuniones con autoridades de la Unión Europea (UE) y particularmente para exponer la posición del país sobre la distribución de las cuotas de exportación contempladas en el acuerdo comercial con el Mercosur. Argentina, Brasil, Paraguay y Uruguay tienen pendiente acordar la distribución de las cuotas, y en particular la de carne vacuna. Los representantes públicos y los integrantes del sector privado coinciden en mantener –con algún ajuste- los porcentajes que corresponden a un acuerdo de 2004 a nivel de la industria regional, que fue ratificado en 2010, y que otorga a Brasil el 42,5% del volumen, a Argentina el 29,5% a Uruguay 21% y a Paraguay 7%. Paraguay mantiene firme su propuesta de que sea repartida en cuatro partes iguales de 25%. La cuota de exportación de carne vacuna a la UE que en 2027 será de 33 mil toneladas, 18.150 de carne refrigerada y 14.850 de carne congelada. El ministro paraguayo viajó pocas horas después que la Federación de Asociaciones Rurales del Mercosur (FARM), reunida en la feria brasileña de Esteio, reclamara que los países alcancen cuanto antes un consenso para definir cómo se distribuirán internamente los contingentes de exportación. Rapetti, delegado en representación de Confederaciones Rurales Argentinas (CRA) en la FARM, dijo en Tiempo de Cambio de Radio Rural que los porcentajes en que están de acuerdo los tres países son “en función de lo que son los números de exportaciones”. La Federación consideró “fundamental” que Argentina, Brasil, Paraguay y Uruguay avancen rápidamente hacia un acuerdo interno de distribución que permita un aprovechamiento “eficiente, equilibrado y previsible” de los contingentes negociados con Europa. Si el Mercosur no acuerda las cuotas, la UE determinará el acceso y si queda encuadrado en el mecanismo de asignación denominado “first in, first out” (FIFO) podría transformarse el acceso a las cuotas en una carrera por presentar solicitudes, en lugar de permitir una planificación comercial ordenada y de largo plazo. Paraguay sostiene que la distribución en partes iguales entre los cuatro países permitiría compensar, al menos parcialmente, las desventajas estructurales de una economía mediterránea. Y considera que un cupo reducido puede limitar el impacto económico del acuerdo, mientras que uno más amplio puede generar nuevas oportunidades para sectores que actualmente enfrentan barreras de acceso o condiciones menos competitivas. Leer más

La faena vacuna cruzó las 40 mil cabezas antes del cierre de varias plantas esta semana

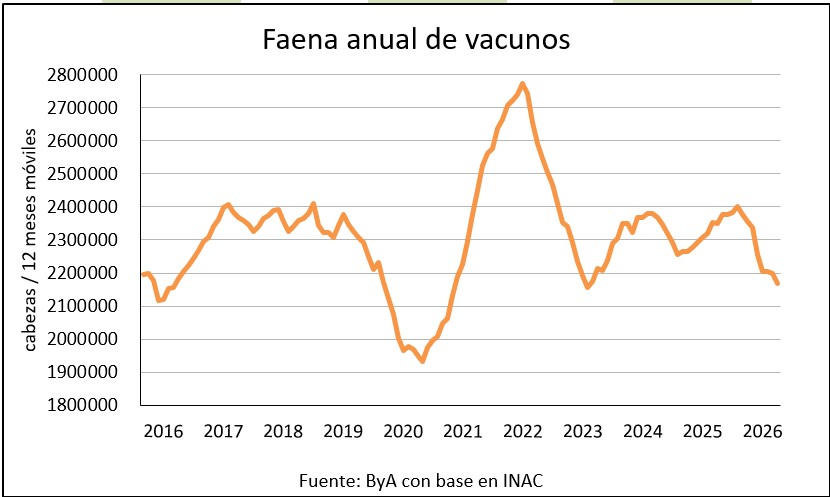
La faena vacuna cruzó las 40 mil cabezas antes del cierre de varias plantas esta semana Con 40.225 vacunos la faena fue la mayor en las últimas cinco semanas y 22% superior a la anterior, previo al cierre temporal de varias plantas importantes a partir de los próximos días que permite anticipar una caída de la actividad en las próximas semanas. Entre las plantas que saldrán de la operativa se incluyen varias de las que encabezan los volúmenes de faena cada semana, como Las Piedras y Frigorífico Tacuarembó, además de La Caballada, PUL y BPU. En la última semana los vientres volvieron a superar a los novillos, con un incremento mayor entre las vacas del 30% respecto a la semana anterior. Agosto terminó con una reducción fuerte de la faena de 30 mil cabezas respecto al mismo mes de 2025, una caída de casi 17% y con 156.954 animales fue la más baja para el mes desde 2020. Las vacas corrigieron más que el promedio, un 23%. Entre los novillos no escaparon al ajuste de faena los novillos dientes de leche que si bien superaron las 17 mil cabezas por cuarto mes seguido, bajaron en la comparación interanual por primera vez en 20 meses, desde noviembre de 2024. En el acumulado de 2026 la categoría de novillos precoces creció 32%. En el acumulado de 2026 la faena vacuna se sitúa en 1.418.434 cabezas, 14,3% menos que las 1.656.035 cabezas hasta el 5 de setiembre de 2025, de acuerdo a los datos de INAC actualizados este lunes. La faena de los últimos 12 meses móviles es la más baja desde mediados de 2023 con 2,16 millones de cabezas en el periodo agosto 2025/agosto 2026. Leer más

─ Formulario ─Contacto

Envíenos su mensaje

Ingrese sus datos y su mensaje. En breve nos comunicaremos con usted